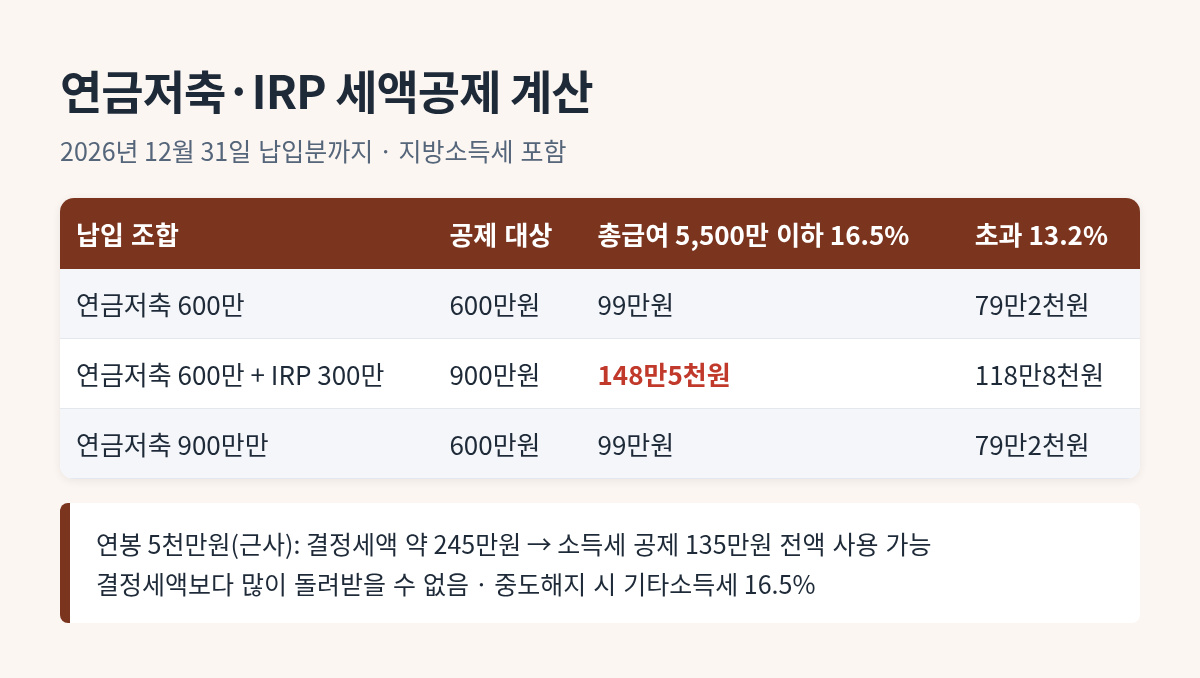
연금저축과 IRP에 올해 12월 31일까지 합계 900만원을 넣으면, 총급여 5,500만원 이하는 148만5천원, 넘으면 118만8천원을 연말정산에서 돌려받습니다. 공제율이 16.5%와 13.2%로 나뉘기 때문입니다.
단, 연금저축만으로는 600만원까지만 인정됩니다. 나머지 300만원은 IRP에 넣어야 900만원을 채울 수 있습니다.
마감 시각과 이체 처리 시간은 금융사마다 다르므로, 12월 마지막 주보다 일찍 넣고 다음 해 기준은 금융사 공지와 국세청 안내로 다시 확인하세요.
공제율과 한도 표
| 구분 | 총급여 5,500만원 이하 (종합소득 4,500만원 이하) |
총급여 5,500만원 초과 |
|---|---|---|
| 공제율(지방세 포함) | 16.5% | 13.2% |
| 연금저축 한도 | 600만원 | |
| 연금저축+IRP 합산 한도 | 900만원 | |
| 최대 환급액 | 148만5천원 | 118만8천원 |
| ISA 만기 이전 추가 | 이전액의 10%, 최대 300만원 추가 공제 대상 | |
공제율 16.5%는 소득세 15%에 지방소득세 1.5%를 더한 값이고, 13.2%는 12%에 1.2%를 더한 값입니다.
연봉 5,000만원 직장인, 직접 계산해 보기
미혼, 부양가족 없음, 총급여 5,000만원인 직장인을 가정합니다. 숫자는 이해를 돕기 위한 근사치입니다.
1단계: 원래 내야 할 세금 어림잡기
| 항목 | 계산 | 금액 |
|---|---|---|
| 근로소득공제 | 1,200만 + (5,000만 − 4,500만) × 5% | 1,225만원 |
| 근로소득금액 | 5,000만 − 1,225만 | 3,775만원 |
| 과세표준(가정) | 기본·연금보험료·건강보험료·카드 공제 등 차감 | 약 3,000만원 |
| 산출세액 | 3,000만 × 15% − 126만 | 324만원 |
| 근로소득세액공제 | 총급여 구간 한도 적용 | 66만원 |
| 표준세액공제 | - | 13만원 |
| 연금 공제 전 결정세액 | 324만 − 66만 − 13만 | 약 245만원 |
2단계: 납입액별 환급 효과
| 납입 조합 | 공제 대상 | 소득세 공제(15%) | 지방세 포함 |
|---|---|---|---|
| 연금저축 300만원 | 300만원 | 45만원 | 49만5천원 |
| 연금저축 600만원 | 600만원 | 90만원 | 99만원 |
| 연금저축 600만 + IRP 300만 | 900만원 | 135만원 | 148만5천원 |
| 연금저축 900만원만 | 600만원 | 90만원 | 99만원 |
마지막 줄이 핵심입니다. 같은 900만원을 넣어도 연금저축에만 넣으면 300만원은 공제가 안 돼 49만5천원을 덜 돌려받습니다.
이 직장인은 결정세액이 약 245만원이라 소득세 공제 135만원을 모두 쓸 수 있습니다. 반대로 결정세액이 100만원뿐인 사람은 900만원을 넣어도 100만원까지만 줄어듭니다. 이미 낸 세금보다 많이 돌려받을 수는 없다는 점을 기억하세요.
연봉 7,000만원이라면
총급여가 5,500만원을 넘으면 공제율이 13.2%로 내려갑니다. 900만원을 채우면 118만8천원, 연금저축 600만원만 넣으면 79만2천원입니다.
납입액 1만원당 돌려받는 돈이 1,650원에서 1,320원으로 줄지만, 연 수익률로 보면 여전히 13%를 바로 확정하는 셈입니다. 남은 돈이 있다면 IRP 300만원을 먼저 채우는 게 효율적입니다.
연금저축과 IRP, 어디에 먼저 넣을까
| 구분 | 연금저축(펀드) | IRP |
|---|---|---|
| 가입 대상 | 누구나 | 소득이 있는 사람(근로·사업 등) |
| 위험자산 비중 | 제한 없음 | 최대 70%(30%는 예금·채권형 등) |
| 중도 인출 | 일부 인출 가능 | 법정 사유 외에는 해지해야 인출 |
| 수수료 | 펀드 보수 위주 | 계좌 수수료가 있는 곳도 있음 |
유연하게 굴리고 싶다면 연금저축에 600만원을 먼저 채우고, 공제 한도를 마저 채우는 용도로 IRP에 300만원을 넣는 순서가 일반적입니다. IRP는 안전자산 30% 규정이 있어 주식형 ETF만 100% 담을 수 없습니다.
사회초년생, 연봉 3,500만원이라면
총급여 3,500만원 직장인은 결정세액이 수십만원 수준인 경우가 많습니다. 결정세액이 60만원이라면 연금저축 약 400만원(소득세 공제 60만원)만 넣어도 낼 세금이 0원에 가까워집니다. 그 이상 넣어도 올해 돌려받는 돈은 늘지 않습니다.
이때 남는 돈은 ISA처럼 중도에 꺼내기 쉬운 계좌에 두는 편이 낫습니다. 홈택스 미리보기에서 결정세액을 먼저 확인하고 납입액을 정하세요.
50대 직장인이라면
은퇴가 가까울수록 900만원을 꽉 채우는 효과가 큽니다. 10년간 매년 900만원을 넣으면 원금 9,000만원에 공제액만 1,188만~1,485만원이 쌓입니다. 55세 이후 연금으로 나눠 받으면 세율도 3.3~5.5%로 낮게 적용됩니다.
12월에 몰아 넣어도 될까
됩니다. 공제는 1월부터 12월 31일까지 실제 입금된 금액으로 판단하므로, 매달 나눠 넣든 연말에 한 번에 넣든 결과는 같습니다.
다만 IRP는 입금한 뒤 상품을 골라 매수해야 돈이 굴러갑니다. 입금만 하고 대기 자금으로 두면 수익이 거의 없으니, 넣은 날 바로 예금이나 ETF를 담아 두세요.
연말정산 미리보기에서 지금까지의 예상 환급액을 먼저 확인하고 부족분만큼 넣는 방법도 있습니다. 미리보기 화면 보는 법은 연말정산 미리보기 12/18까지, 환급 계산 예시에서 다뤘습니다.
상황별로 짧게 답하면
맞벌이인데 배우자 계좌 납입분도 합칠 수 있나요?
안 됩니다. 연금계좌 세액공제는 본인 명의 계좌에 본인이 낸 돈만 인정됩니다. 부부가 각자 900만원씩 채워야 합니다.
회사에서 퇴직연금(DC)에 넣어 주는 돈도 포함되나요?
회사 부담금은 빠지고, 본인이 DC나 IRP에 추가로 낸 금액만 900만원 한도에 들어갑니다.
연말정산 때 따로 서류를 내야 하나요?
대부분 홈택스 간소화 자료에 연금납입 내역이 자동으로 뜹니다. 12월 말에 넣은 금액이 빠져 있다면 금융사에서 연금납입증명서를 받아 회사에 냅니다.
위 계산은 2026년 11월 현재 세법 기준입니다. 12월에 넣기 전, 올해 납입 한도가 얼마나 남았는지 금융사 앱에서 한 번 더 체크하세요.
해 보면 걸리는 지점
- 급하게 중도 해지: 공제받은 원금과 수익에 기타소득세 16.5%가 붙어, 받은 혜택보다 더 낼 수도 있습니다.
- 연금 받을 때 세금 잊기: 55세 이후 연금으로 받으면 3.3~5.5%의 연금소득세가 붙고, 연간 1,500만원을 넘으면 16.5% 분리과세나 종합과세 중 골라야 합니다.
- 12월 31일 저녁 이체: 금융사 마감 시간을 넘기면 다음 해 납입으로 처리될 수 있습니다.
- IRP 수수료 확인 안 하기: 운용·자산관리 수수료가 있는 곳이 있으니 비대면 수수료 면제 여부를 봅니다.
이어 보기 · 맞벌이 연말정산 몰아주기 기준 · 보험료 세액공제 연 100만원·12%
'청년·출산·복지 혜택' 카테고리의 다른 글
| 맞벌이 연말정산 몰아주기, 자녀공제는 연봉 높은 쪽·카드는 낮은 쪽? (0) | 2026.11.02 |
|---|---|
| 연말정산 미리보기 12/18까지, 연봉 5천만원 환급 계산 예시 (0) | 2026.10.30 |
| 퇴직금 1억 세금 얼마? 퇴직소득세 근속 10·20년 계산 예시 (0) | 2026.10.28 |
| 보험료 세액공제 연 100만원·12%, 실손·자동차보험 되는지 정리 (0) | 2026.10.27 |
| 중소기업 취업 청년 소득세 90% 감면, 연 200만원 한도와 신청 기한 정리 (0) | 2026.10.26 |