신용카드 소득공제는 총급여의 25%를 넘게 쓴 금액부터 시작합니다. 넘은 금액에 신용카드 15%, 체크카드·현금영수증 30%, 전통시장·대중교통 40%를 곱해 공제액을 구합니다.
기본 한도는 총급여 7천만원 이하 300만원, 초과 250만원입니다. 2026년 사용분부터는 자녀 1명이면 350만·275만원, 2명 이상이면 400만·300만원으로 한도가 올라갑니다.
총급여 5천만원인 직장인이 신용카드 1,800만원, 체크카드 600만원을 썼다면 공제액은 약 326만원, 세금은 약 54만원 줄어듭니다. 아래에서 순서대로 계산합니다.
공제율과 한도 정리표
| 결제 수단·사용처 | 공제율 | 비고 |
|---|---|---|
| 신용카드 | 15% | 25% 문턱을 먼저 채우는 데 쓰임 |
| 체크카드·현금영수증 | 30% | 신용카드의 2배 |
| 도서·공연·박물관·영화·체육시설 | 30% | 총급여 7천만원 이하만, 수영장·헬스장은 2025년 7월 이후분 |
| 전통시장 | 40% | 추가 한도 적용 |
| 대중교통 | 40% | 추가 한도 적용 |
기본 한도는 자녀 수에 따라 달라집니다
| 총급여 | 자녀 없음 | 자녀 1명 | 자녀 2명 이상 | 추가 한도 |
|---|---|---|---|---|
| 7천만원 이하 | 300만원 | 350만원 | 400만원 | 300만원 |
| 7천만원 초과 | 250만원 | 275만원 | 300만원 | 200만원 |
자녀 한도 확대는 2026년 1월 1일부터 2028년 12월 31일까지 쓴 금액에 적용됩니다. 즉 지금 2026년 11월에 쓰는 카드값이 내년 초 연말정산에서 바로 반영됩니다.
추가 한도는 기본 한도를 넘은 금액 중 전통시장·대중교통·문화체육 사용분을 따로 더 인정해 주는 칸입니다. 기본 한도를 다 채웠어도 이 사용처가 있으면 공제가 조금 더 늘어납니다.
25% 문턱은 신용카드부터 채웁니다
최저 사용금액(총급여의 25%)을 계산할 때는 공제율이 가장 낮은 신용카드 사용액부터 차감하는 것이 원칙입니다. 그래서 문턱을 넘긴 뒤에 쓰는 체크카드 금액이 공제율 30%를 그대로 받습니다.
내 연봉의 25% 문턱 빠르게 보기
| 총급여 | 최저 사용금액(25%) | 월평균으로 환산 |
|---|---|---|
| 3,000만원 | 750만원 | 약 63만원 |
| 4,000만원 | 1,000만원 | 약 83만원 |
| 5,000만원 | 1,250만원 | 약 104만원 |
| 6,000만원 | 1,500만원 | 약 125만원 |
| 7,000만원 | 1,750만원 | 약 146만원 |
| 8,000만원 | 2,000만원 | 약 167만원 |
월평균 카드값이 이 금액보다 적다면 공제가 0원일 수 있습니다. 이 경우 결제 수단보다 연금저축, 주택청약 같은 다른 공제 항목을 먼저 챙기는 편이 효과적입니다.
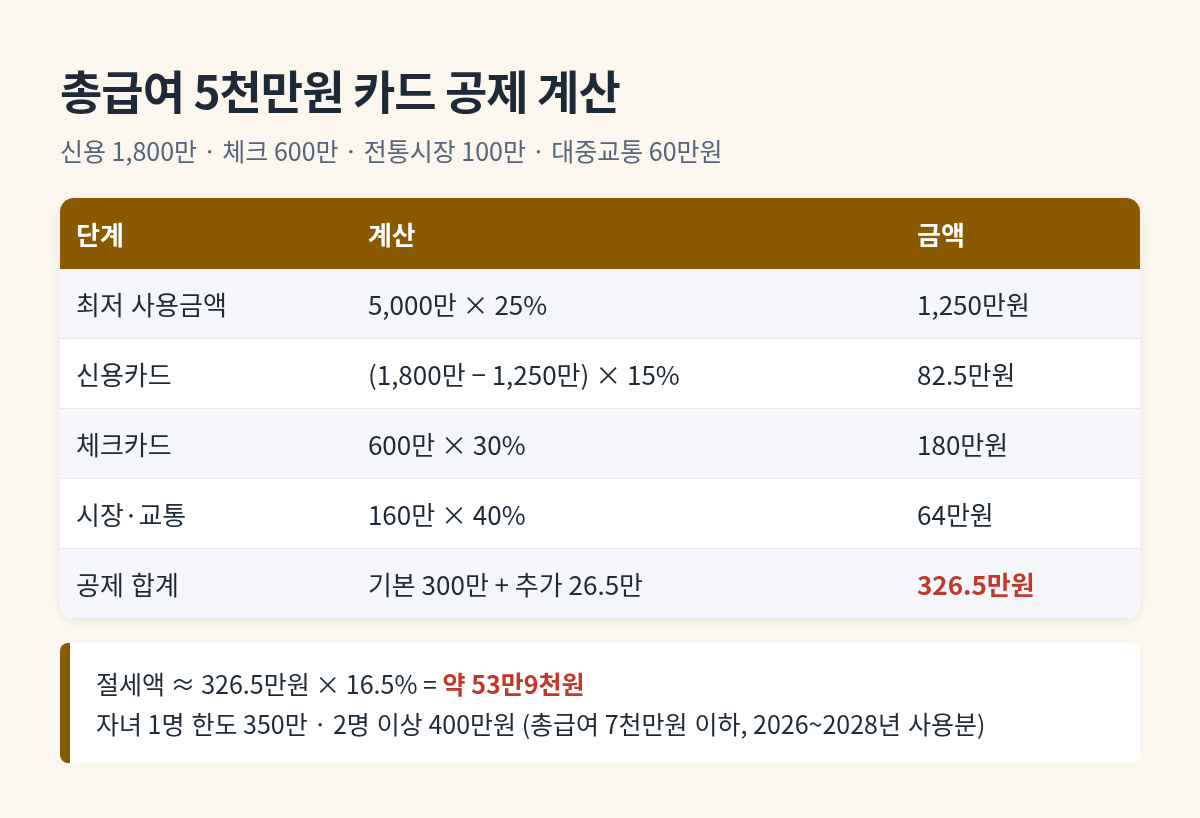
계산 예시 ①: 총급여 5천만원
사용 내역은 신용카드 1,800만원, 체크카드 600만원, 전통시장 100만원, 대중교통 60만원이라고 가정합니다.
- 최저 사용금액: 5,000만원 × 25% = 1,250만원
- 신용카드 1,800만원에서 1,250만원을 먼저 빼면 남는 금액 550만원
- 신용카드 공제: 550만원 × 15% = 82.5만원
- 체크카드 공제: 600만원 × 30% = 180만원 → 여기까지 262.5만원
- 전통시장 100만원 × 40% = 40만원, 대중교통 60만원 × 40% = 24만원 → 합계 326.5만원
- 자녀가 없으면 기본 한도 300만원, 넘은 26.5만원은 시장·교통 추가 한도(300만원)로 인정
- 과세표준 구간 15%(지방소득세 포함 16.5%) 기준 절세액: 326.5만원 × 16.5% ≈ 53만9천원
같은 돈을 체크카드로 바꿨다면
문턱을 넘긴 신용카드 550만원을 처음부터 체크카드로 썼다고 다시 계산해 보겠습니다. 신용카드는 1,250만원으로 문턱만 채우고, 체크카드는 1,150만원이 됩니다.
- 체크카드 1,150만원 × 30% = 345만원, 시장·교통 64만원을 더하면 계산상 409만원
- 인정 금액: 기본 한도 300만원 + 시장·교통 추가 한도 64만원 = 364만원
- 예시 ①보다 37.5만원 늘어나 절세액은 약 6만2천원 증가
계산상으로는 82.5만원이 늘지만 한도에 막혀 절반 이하만 반영됩니다. 결국 한도 근처에 있는 사람은 결제 수단을 바꿔도 이득이 작고, 한도에서 먼 사람일수록 체크카드 전환 효과가 큽니다.
계산 예시 ②: 자녀 2명이면 얼마나 달라지나
총급여 5천만원, 신용카드 2,500만원, 체크카드 900만원을 쓴 맞벌이 부부 중 한 명이라고 가정합니다.
- 신용카드: (2,500만원 − 1,250만원) × 15% = 187.5만원
- 체크카드: 900만원 × 30% = 270만원 → 합계 457.5만원
- 자녀 없음: 한도 300만원까지만 인정
- 자녀 2명: 한도 400만원까지 인정 → 100만원 더 공제
- 추가 절세액: 100만원 × 16.5% = 16만5천원
자녀 한도는 누구에게 적용되나?
자녀 한도 확대는 해당 자녀를 기본공제 대상자로 올린 근로자에게 적용되는 방식으로 안내되고 있습니다. 맞벌이라면 자녀 공제를 누가 받을지와 카드 공제를 같이 따져 봐야 합니다. 이 판단 순서는 맞벌이 연말정산 몰아주기에서 소득별로 비교했습니다.
남은 두 달, 결제 수단 고르는 순서
- 홈택스 연말정산 미리보기에서 1~9월 사용액을 확인합니다.
- 25% 문턱을 아직 못 넘었다면 혜택이 많은 신용카드를 그대로 씁니다.
- 문턱을 넘었다면 남은 기간은 체크카드·현금영수증으로 바꿉니다.
- 한도를 이미 채웠다면 카드 공제보다 연금저축 같은 다른 공제로 눈을 돌립니다.
1~9월 사용액은 국세청 미리보기 서비스로 확인할 수 있습니다. 내 예상 환급액까지 보는 과정은 연말정산 미리보기 12/18까지, 환급 계산 예시에 이어서 적었습니다.
검색으로 많이 들어오는 질문
병원비를 카드로 내면 둘 다 공제되나요?
네. 의료비를 신용카드로 결제하면 신용카드 소득공제와 의료비 세액공제를 함께 받을 수 있습니다. 의료비 공제가 시작되는 기준은 의료비 세액공제 총급여 3% 기준과 계산 예시에서 확인하세요.
가족 카드 사용액도 합칠 수 있나요?
연간 소득금액 100만원 이하(근로소득만 있으면 총급여 500만원 이하)인 배우자, 직계존비속의 사용액은 합산할 수 있습니다. 형제자매 사용분은 합산되지 않습니다.
공제가 안 되는 사용처는?
세금·공과금, 아파트 관리비, 상품권 구입, 자동차 구입(중고차는 10% 인정), 해외 결제 등은 소득공제 대상에서 빠집니다. 보험료와 학원비 일부도 결제 수단과 관계없이 제외되는 항목이 있습니다.
올해 중간에 입사했다면?
신용카드 소득공제는 근로를 제공한 기간에 쓴 금액만 인정됩니다. 7월에 입사했다면 1~6월 카드 사용액은 빠지고, 총급여도 입사 후 받은 금액으로 계산합니다. 대신 총급여가 작아진 만큼 25% 문턱도 함께 낮아집니다.
카드 공제 때문에 오히려 세금이 늘 수도 있나요?
그렇지는 않습니다. 소득공제는 과세표준을 줄이는 항목이라 공제액이 커지면 세금은 줄거나 그대로입니다. 다만 결정세액이 이미 0원이라면 공제를 더 받아도 돌려받을 세금이 없습니다.
공제가 덜 잡히는 경우
- 현금 결제 후 현금영수증 번호를 입력하지 않아 사용액이 누락되는 경우
- 회사 법인카드나 사업자 지출증빙으로 끊어 개인 공제에서 빠지는 경우
- 연말에 상품권을 대량으로 사서 사용액을 채웠다고 생각하는 경우
- 맞벌이 부부가 소득이 높은 쪽에 카드를 몰아 25% 문턱을 넘기지 못하는 경우
위 계산은 이해를 돕기 위한 예시로, 실제 절세액은 과세표준 구간과 다른 공제 항목에 따라 달라집니다. 정확한 금액은 국세청 홈택스에서 다시 확인하세요. 특히 연봉 7천만원 경계에 있는 분은 문화체육 사용분 인정 여부와 한도가 함께 바뀌므로 성과급 반영 후 총급여를 기준으로 다시 계산해 보는 것이 좋습니다.
'청년·출산·복지 혜택' 카테고리의 다른 글
| 연금저축·IRP 900만원 넣으면 148만원 환급, 12/31 마감 (0) | 2026.11.04 |
|---|---|
| 맞벌이 연말정산 몰아주기, 자녀공제는 연봉 높은 쪽·카드는 낮은 쪽? (0) | 2026.11.02 |
| 연말정산 미리보기 12/18까지, 연봉 5천만원 환급 계산 예시 (0) | 2026.10.30 |
| 퇴직금 1억 세금 얼마? 퇴직소득세 근속 10·20년 계산 예시 (0) | 2026.10.28 |
| 보험료 세액공제 연 100만원·12%, 실손·자동차보험 되는지 정리 (0) | 2026.10.27 |